Use Case: Asset-Based Lending
Osservazione del collaterale e delle metriche per facilitare il monitoraggio dell'esposizione.
Il problema della latenza informativa
Nelle operazioni di Asset-Based Lending (ABL), l'esposizione creditizia è calibrata su una borrowing base sostenuta dinamicamente da asset fisici o crediti commerciali. Il rischio primario risiede nella distanza temporale tra gli eventi che alterano il valore o la consistenza degli asset e la rendicontazione inviata al finanziatore, che spesso si affida a documentazione periodica o aggregata.
Monitoraggio degli asset e fonti dati
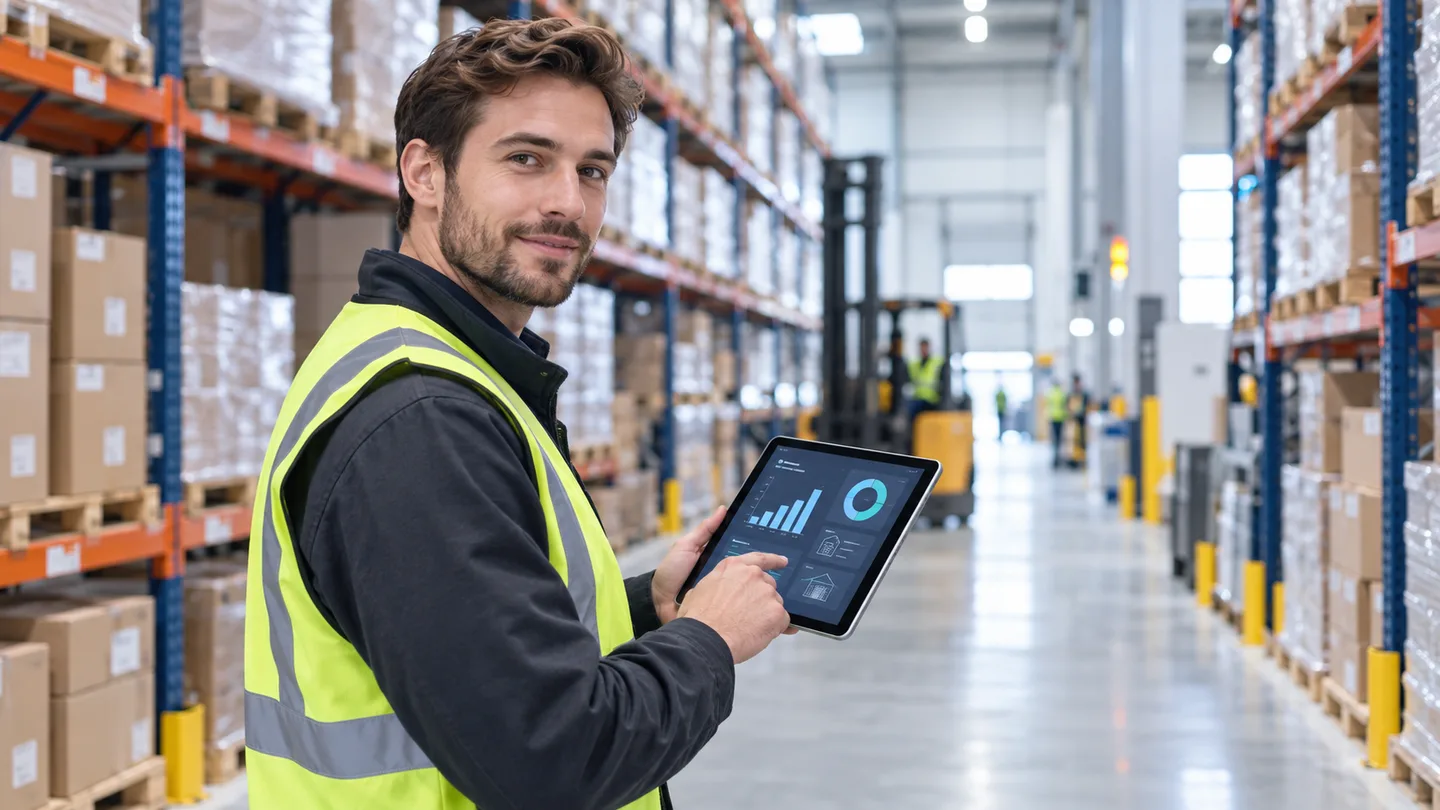
Se fonti e autorizzazioni sono compatibili, il layer di monitoraggio può organizzare le informazioni operative in cui l'asset viene registrato. Le fonti valutabili nel singolo caso possono includere:
- Dati di giacenza dai sistemi gestionali o dai terzi custodi;
- Registrazioni documentali sulle movimentazioni in ingresso e uscita;
- Reportistica operativa sulla qualità e sullo stato degli asset.
Metriche, aggiornamenti e movimentazioni
Normalizzazione e riconciliazione possono trasformare i flussi disponibili in evidenze strutturate, mantenendo visibili fonte e limiti. Risk manager e responsabili del credito possono così confrontare movimentazioni come svincoli, utilizzi e nuovi carichi con metriche definite dal finanziatore:
- Tendenze di consistenza della borrowing base;
- Scostamenti tra valori dichiarati, valori di mercato osservabili e soglie di tolleranza;
- Eventuali erosioni dei margini di garanzia (coverage) causate da fluttuazioni dei prezzi.
Identificazione delle anomalie e ruolo di BioEcoMetria
BioEcoMetria opera esclusivamente come fornitore tecnologico per l'organizzazione, la storicizzazione e la riconciliazione dei dati disponibili. Il finanziatore mantiene la responsabilità delle policy, delle soglie e delle decisioni.
Se configurate dal finanziatore, regole su concentrazione, frequenza di aggiornamento o movimenti non riconciliati possono rendere visibili scostamenti da approfondire. Queste evidenze non attestano la validità giuridica o materiale della garanzia.